

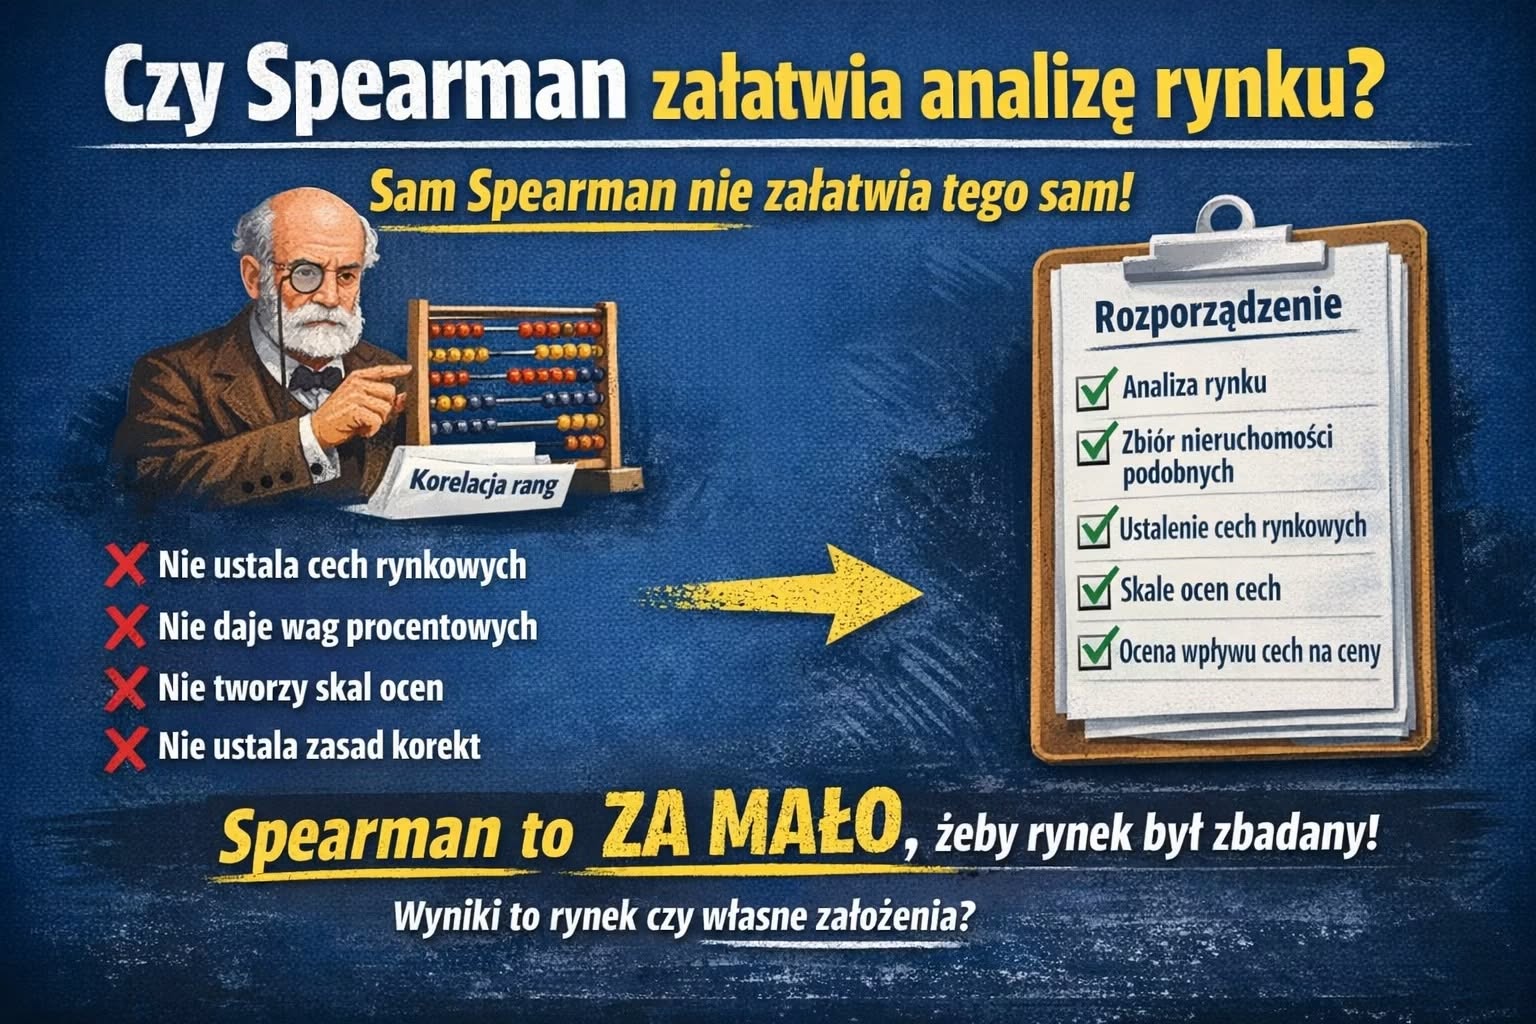
W środowisku rzeczoznawców majątkowych dość często spotyka się dziś taki sposób myślenia: wybiera się kilka cech nieruchomości, liczy dla nich korelację rang Spearmana z ceną, a następnie z tych wyników robi się „wagi cech rynkowych”. Całość wygląda statystycznie, więc łatwo odnieść wrażenie, że rynek został już zbadany, a wpływ cech na ceny został obiektywnie ustalony.
Problem polega na tym, że to wrażenie bardzo często jest złudne.
Sam Spearman nie spełnia dokładnie i w całości wymogów rozporządzenia dotyczących analizy rynku w podejściu porównawczym. Może być co najwyżej narzędziem pomocniczym, ale nie realizuje tych wymagań 1:1. Rozporządzenie wymaga bowiem analizy rynku, utworzenia zbioru nieruchomości podobnych stanowiącego podstawę wyceny, ustalenia cech rynkowych, opisania ich skal ocen oraz oceny wpływu każdej cechy na zróżnicowanie cen w tym zbiorze. (ISAP)
Punkt wyjścia jest prosty. Zgodnie z rozporządzeniem, określanie wartości nieruchomości poprzedza się analizą rynku nieruchomości, w szczególności w zakresie uzyskiwanych cen, stawek czynszów oraz warunków zawarcia transakcji. Przy stosowaniu podejścia porównawczego konieczna jest znajomość cen transakcyjnych nieruchomości podobnych oraz cech tych nieruchomości wpływających na poziom ich cen. Z kolei ustawa o gospodarce nieruchomościami opiera podejście porównawcze na cenach nieruchomości podobnych i cechach różniących te nieruchomości. (ISAP)
To oznacza bardzo konkretną logikę: najpierw mamy rynek, potem zbiór nieruchomości podobnych, potem cechy tych nieruchomości, a dopiero dalej próbę określenia, które z tych cech rzeczywiście różnicują ceny i jak silny jest ich wpływ.
Rozporządzenie z 5 września 2023 r. precyzuje to jeszcze mocniej. Cechy rynkowe to właściwości, które różnicują ceny w zbiorze nieruchomości stanowiącym podstawę wyceny. Ustala się je na podstawie znajomości cech nieruchomości podobnych ze zbioru stanowiącego podstawę wyceny oraz ich cen. Każdą cechę rynkową należy opisać, określić i opisać jej skalę ocen, a skala ta powinna wynikać z cen i cech nieruchomości w tym zbiorze. Dla każdej cechy rynkowej należy też ocenić jej wpływ na zróżnicowanie cen w zbiorze nieruchomości podobnych stanowiącym podstawę wyceny. (ISAP)
I właśnie tu zaczyna się zasadniczy problem ze Spearmanem.
Korelacja rang Spearmana może zbadać, czy między ceną a wcześniej wybraną cechą występuje zależność monotoniczna, czyli czy wraz ze wzrostem stanu cechy cena zwykle rośnie albo maleje. To może być przydatna informacja, ale tylko częściowa. Spearman nie ustala sam, że dana właściwość jest cechą rynkową w rozumieniu rozporządzenia. On nie wybiera cech. On bada relację ceny z cechą już wcześniej przyjętą do analizy przez człowieka.
A to oznacza, że jeśli ktoś:
- najpierw sam wybiera zestaw cech,
- potem liczy Spearmana,
- a na końcu ogłasza, że właśnie „ustalił cechy rynkowe i ich wagi”,
to bardzo często odwraca logikę przepisów.
Bo rozporządzenie wymaga najpierw ustalenia, które właściwości rzeczywiście różnicują ceny w zbiorze stanowiącym podstawę wyceny, a dopiero potem oceny ich wpływu. Sam Spearman tego pierwszego kroku nie załatwia. (ISAP)
To nie jest drobiazg metodologiczny. To jest sedno całego zagadnienia. Rozporządzenie nie wymaga przecież „jakiejkolwiek statystyki”. Wymaga pełnej analizy rynku, utworzenia zbioru nieruchomości podobnych stanowiącego podstawę wyceny, ustalenia cech rynkowych, opisania ich skal ocen i oceny wpływu tych cech na zróżnicowanie cen właśnie w tym zbiorze. Sam Spearman tej sekwencji nie realizuje. On może być co najwyżej jednym z pomocniczych elementów etapu badania zależności. Nie zastępuje jednak identyfikacji cech rynkowych ani budowy mechanizmu korekt. (ISAP)
Problem drugi: rzekome „wagi ze Spearmana”
W praktyce często mówi się o „wagach ze Spearmana”, jakby współczynnik korelacji rang automatycznie dawał procentowe znaczenie poszczególnych cech. To po prostu nie jest prawda.
Spearman daje współczynnik od -1 do +1, czyli miarę kierunku i siły zależności rangowej. Nie daje gotowych wag procentowych typu:
- lokalizacja 40%,
- standard 30%,
- piętro 10%.
W praktyce często spotyka się sytuację, w której z wyników Spearmana próbuje się zrobić procentowe „wagi” cech. Bywa to robione w taki sposób, że bierze się wartości bezwzględne współczynników, dzieli je przez ich sumę, a następnie normalizuje do 100%. Trzeba jednak powiedzieć jasno: to nie jest gotowy wynik Spearmana, tylko dodatkowe przekształcenie przyjęte przez autora operatu. Nie wynika ono automatycznie ani z samej metody, ani z rozporządzenia. (ISAP)
Czy taka operacja ma w ogóle sens rynkowy?
I tu dochodzimy do rzeczy ważniejszej niż sama matematyka.
Moim zdaniem co do zasady nie ma to mocnego sensu rynkowego, jeżeli traktuje się takie przeliczenie jako rzeczywisty, obiektywny rozkład wpływu cech na cenę.
Dlaczego?
Bo Spearman mówi tylko, że jedna cecha ma silniejszy albo słabszy związek rangowy z ceną niż inna. Nie mówi natomiast, że rynek „rozdziela” cenę nieruchomości na sztywne procentowe udziały poszczególnych cech.
Jeżeli dla przykładu wyjdzie:
- lokalizacja: 0,80,
- standard: 0,60,
- piętro: 0,20,
to oznacza tylko tyle, że lokalizacja ma w tej próbie silniejszy związek z ceną niż standard, a standard silniejszy niż piętro.
To nie znaczy, że:
- lokalizacja odpowiada za 40% ceny,
- standard za 30%,
- piętro za 10%.
Takie liczby nie wynikają z rynku wprost. One wynikają z dodatkowego przeliczenia wymyślonego przez autora.
A rynek nieruchomości nie działa przecież jak prosty tort dzielony na stałe udziały cech. Wpływ lokalizacji, standardu, piętra, powierzchni czy czasu:
- zależy od segmentu rynku,
- zależy od poziomu danej cechy,
- zależy od współwystępowania z innymi cechami,
- i bardzo często nie ma charakteru stałego ani liniowego.
To, co daje ładną tabelę sumującą się do 100%, nie musi dawać wiarygodnego obrazu mechanizmu cenotwórczego.
Najkrócej:
normalizacja Spearmana do 100% daje porządek rachunkowy, ale sama w sobie nie daje jeszcze prawdy rynkowej.
Może to być co najwyżej pomocniczy sposób uporządkowania siły zależności. Nie powinno się jednak przedstawiać takich wyników tak, jakby rynek sam ujawnił „obiektywne wagi procentowe”.
Problem trzeci: nawet takie „wagi” jeszcze niczego nie wyceniają
Na tym jednak problem się nie kończy.
Nawet jeśli ktoś już „wyprodukuje” z wyników Spearmana procentowe wagi, to nadal nie ma jeszcze mechanizmu wyceny. Żeby dojść do wartości, trzeba jeszcze:
- opisać skale ocen cech rynkowych,
- ustalić stopniowanie cech,
- określić różnice ocen między nieruchomością wycenianą a nieruchomościami porównawczymi,
- oraz wykazać, jak te różnice przekładają się na zmianę ceny jednostkowej.
A tego Spearman nie daje w ogóle.
Nie mówi, o ile powinna zmieniać się cena za 1 m2 przy przejściu z jednego stanu cechy do drugiego. Nie odpowiada na pytanie, czy przejście z lokalizacji przeciętnej do dobrej powinno oznaczać różnicę rzędu 100 zł/m2, 300 zł/m2 czy 800 zł/m2. Nie mówi też, czy różnica między stopniem 1 i 2 ma taki sam ciężar jak między 3 i 4. To wszystko ktoś musi dopisać sam.
I właśnie tam najczęściej kończy się statystyka, a zaczyna zwykłe zmyślanie mechanizmu wyceny.
Problem czwarty: Spearman nie zastępuje pełnej analizy rynku
W praktyce wygląda to więc często tak:
- najpierw wybiera się cechy „bo zwykle są ważne”,
- potem liczy się Spearmana,
- następnie przerabia się wyniki na rzekome wagi,
- a na końcu dopisuje się skalę ocen i korekty.
Na papierze wszystko wygląda „matematycznie”. W rzeczywistości tylko fragment tej konstrukcji wynika ze statystyki, a reszta jest zbudowana przez autora operatu.
Tymczasem rozporządzenie wymaga czegoś więcej:
najpierw analizy rynku, utworzenia zbioru nieruchomości podobnych stanowiącego podstawę wyceny, oceny zmian poziomu cen w czasie, ustalenia cech rynkowych, opisania ich skal ocen i oceny wpływu każdej cechy na zróżnicowanie cen w tym zbiorze. Przyjęty poziom zmian cen albo stwierdzenie braku zmian także wymaga uzasadnienia w operacie. (ISAP)
To oznacza, że samo użycie Spearmana nie czyni operatu zgodnym z rozporządzeniem. Zgodność nie wynika z nazwy narzędzia. Wynika z tego, czy z operatu da się prześledzić pełny tok rozumowania:
- jaki był zbiór nieruchomości podobnych,
- dlaczego te właśnie właściwości uznano za cechy rynkowe,
- jak opisano ich skale ocen,
- jak oceniono wpływ każdej cechy na ceny,
- i jak przełożono to na wartość.
Jeżeli tego nie ma, to odwołanie do Spearmana nie naprawia braku logicznego wywodu.
Wniosek
Najuczciwsza odpowiedź brzmi więc tak:
Nie, samym Spearmanem nie da się spełnić dokładnie i w całości wymogów rozporządzenia w sprawie wyceny nieruchomości w podejściu porównawczym, zwłaszcza w części dotyczącej analizy rynku. (ISAP)
Da się nim co najwyżej wesprzeć jeden z elementów analizy, czyli badanie kierunku i siły zależności między ceną a wcześniej wybraną cechą. Ale:
- nie ustala on sam cech rynkowych,
- nie tworzy skali ocen,
- nie daje gotowych wag procentowych,
- nie daje zasad korekt ceny jednostkowej,
- i nie zastępuje pełnej analizy cen i cech nieruchomości podobnych w zbiorze stanowiącym podstawę wyceny. (ISAP)
Wniosek końcowy jest prosty:
Spearman może być narzędziem pomocniczym, ale nie „spina” wszystkich wymogów rozporządzenia. Nie spina.
W najlepszym razie daje fragment obrazu rynku. Resztę i tak trzeba ustalić, opisać i wykazać osobno. A jeżeli ktoś twierdzi inaczej, to nie opisuje działania metody, tylko przykrywa statystycznym słownictwem coś znacznie prostszego: własne założenia.


