

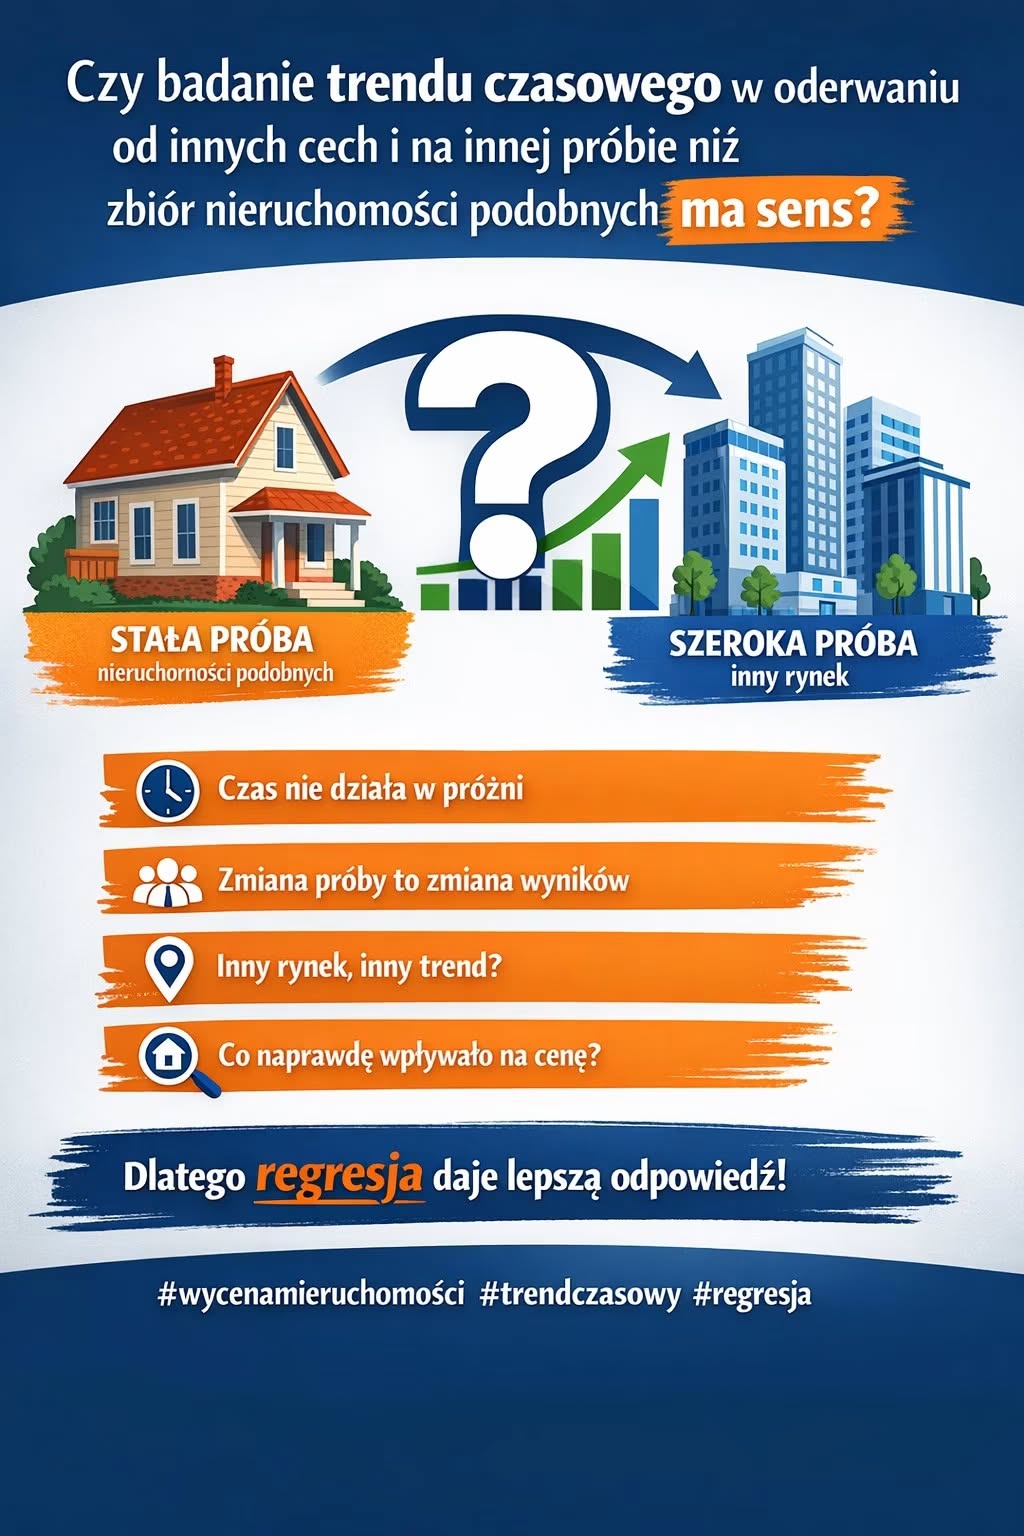
Moim zdaniem co do zasady nie jest to podejście właściwe, a w wielu przypadkach może prowadzić do wniosków pozornych, uproszczonych albo wręcz błędnych.
Temat jest istotny, ponieważ w praktyce wyceny nieruchomości wciąż spotyka się sytuacje, w których korekta z tytułu upływu czasu ustalana jest niemal automatycznie. Najpierw wyznacza się jakiś „trend cen”, nierzadko na szerokiej lub odrębnej próbie, a następnie wynik ten przenosi się do właściwej wyceny. Problem polega na tym, że takie działanie nie zawsze odpowiada logice podejścia porównawczego.
Czas nie działa w próżni
W podejściu porównawczym nie analizujemy cen w oderwaniu od rynku właściwego dla przedmiotu wyceny. Punktem odniesienia są nieruchomości podobne, czyli takie, które wykazują istotne podobieństwo pod względem cech wpływających na poziom cen.
To oznacza, że zmiana cen w czasie nie może być rozpatrywana jako zjawisko całkowicie samodzielne. Cena nieruchomości jest bowiem wynikiem współdziałania wielu czynników, w szczególności takich jak:
- lokalizacja,
- powierzchnia,
- standard,
- stan techniczny,
- przeznaczenie,
- cechy budynku,
- segment rynku,
- relacja popytu i podaży w danym obszarze rynku.
Jeżeli więc bada się wyłącznie zmianę cen w czasie, bez kontroli innych cech, to powstaje poważne ryzyko, że temu, co na wykresie wygląda jak „trend czasowy”, przypisze się znaczenie, którego w rzeczywistości nie ma.
Problem zmiany struktury próby
To jest jeden z najważniejszych problemów metodologicznych.
Wyobraźmy sobie, że w starszym okresie badania w próbie dominują lokale przeciętne lub słabsze, natomiast w nowszym okresie pojawia się więcej nieruchomości lepszych: nowszych, lepiej położonych, po remoncie albo o bardziej pożądanym metrażu.
W takiej sytuacji średnie ceny mogą rosnąć. Ale czy rzeczywiście oznacza to wpływ czasu?
Nie zawsze.
Wzrost może wynikać nie z samego upływu czasu, lecz z tego, że zmieniła się struktura badanej próby. Innymi słowy, porównujemy nie to samo z tym samym, lecz różne grupy nieruchomości. Wtedy „trend czasowy” staje się w pewnym sensie pozorny, bo przejmuje na siebie wpływ innych cech.
To właśnie dlatego badanie czasu w oderwaniu od pozostałych zmiennych jest tak ryzykowne. Może prowadzić do sytuacji, w której rzeczoznawca uznaje, że rynek wzrósł o określony procent, podczas gdy w rzeczywistości widoczna zmiana cen wynika głównie z innego standardu, innej lokalizacji albo innego segmentu nieruchomości ujętych w próbie.
Jeszcze większy problem: inna próba niż zbiór nieruchomości podobnych
Jeszcze bardziej problematyczna jest sytuacja, w której trend czasowy oblicza się na innej próbie niż zbiór nieruchomości podobnych przyjęty do wyceny.
To oznacza, że:
- właściwy zbiór porównawczy jest jeden,
- ale analiza czasu odbywa się na innym zbiorze,
- o innej strukturze,
- innym zakresie podobieństwa,
- a czasem nawet na innym subrynku.
W takim przypadku pojawia się zasadnicze pytanie: czy nadal badamy zmianę poziomu cen w rynku właściwym dla przedmiotu wyceny, czy już tylko przenosimy do operatu założenie wyprowadzone z zewnętrznej bazy danych?
Jeżeli trend został ustalony na próbie odmiennej pod względem cech, lokalizacji, standardu albo rodzaju nieruchomości, to jego mechaniczne zastosowanie do wyceny staje się bardzo trudne do obrony. W takim wariancie korekta czasowa może przestać być efektem analizy rynku właściwego, a zacząć funkcjonować jedynie jako uproszczony parametr przejęty z innego układu odniesienia.
W wycenie nie chodzi o „jakiś trend na rynku”
To rozróżnienie jest kluczowe.
Nie wystarczy odpowiedzieć na pytanie:
czy ceny rosły?
Trzeba odpowiedzieć na pytanie znacznie bardziej precyzyjne:
jak zmieniał się poziom cen w czasie w zbiorze nieruchomości podobnych, który rzeczywiście stanowi podstawę tej konkretnej wyceny?
To nie jest drobna różnica językowa. To jest różnica metodologiczna.
Wycena konkretnej nieruchomości nie opiera się na abstrakcyjnym „rynku ogólnym”, lecz na rynku właściwym dla tej nieruchomości. Jeżeli więc przedmiotem wyceny jest lokal mieszkalny określonego typu, w określonej lokalizacji i standardzie, to nie można bezrefleksyjnie przypisać mu trendu obliczonego:
- na innym obszarze,
- na innym typie lokali,
- na innym standardzie,
- albo na zbiorze celowo poszerzonym kosztem jednorodności.
Czy takie badanie ma więc w ogóle sens?
Można powiedzieć tak: ma sens tylko warunkowo i bardzo ostrożnie.
Może mieć pewną wartość pomocniczą, orientacyjną albo wstępnie diagnostyczną, ale pod warunkiem, że nie zastępuje analizy rynku właściwego dla wyceny. Jeżeli korzysta się z szerszej lub odrębnej próby, to trzeba jasno wykazać:
- dlaczego to zrobiono,
- na ile ta próba jest reprezentatywna dla rynku właściwego,
- jakie są jej ograniczenia,
- i dlaczego wynik można w ogóle odnieść do nieruchomości wycenianej.
Bez tego takie badanie często staje się tylko pozorem precyzji. Daje liczbę, ale nie daje pewności, że liczba ta rzeczywiście opisuje zjawisko, które chcemy zmierzyć.
Gdzie widać przewagę regresji?
Właśnie tutaj bardzo dobrze widać sens regresji.
Jeżeli chcemy badać wpływ czasu na poziom cen nieruchomości, nie wystarczy obserwować samej zależności między ceną a datą transakcji. Taki uproszczony obraz bardzo łatwo prowadzi do błędnych wniosków, ponieważ cena nieruchomości niemal nigdy nie jest rezultatem działania jednego tylko czynnika. Jest ona efektem jednoczesnego oddziaływania wielu cech rynkowych, które wspólnie kształtują jej poziom.
I właśnie dlatego regresja jest tak użyteczna.
Pozwala ona analizować cenę nieruchomości nie w układzie: jedna przyczyna – jeden skutek, lecz znacznie bliżej rzeczywistego mechanizmu rynku, czyli jako rezultat wpływu wielu zmiennych występujących jednocześnie.
W takim modelu data transakcji nie jest badana osobno, w oderwaniu od rynku, lecz staje się jedną ze zmiennych objaśniających cenę, analizowaną razem z innymi cechami nieruchomości, takimi jak na przykład:
- lokalizacja,
- powierzchnia,
- standard,
- stan techniczny,
- piętro,
- rodzaj budynku,
- czy inne cechy istotne dla danego segmentu rynku.
To ma podstawowe znaczenie metodologiczne.
Dzięki regresji można próbować oddzielić wpływ samego czasu od wpływu pozostałych cech. Innymi słowy, można badać nie tylko to, czy ceny zmieniały się w czasie, ale przede wszystkim to, czy zmieniały się one z powodu czasu, po uwzględnieniu innych czynników mających wpływ na cenę.
I właśnie tu widać przewagę regresji nad prostą obserwacją trendu.
W analizie jednoczynnikowej bardzo łatwo dojść do wniosku, że ceny rosną albo spadają wraz z upływem czasu. Problem polega jednak na tym, że taki wynik może być pozorny. Może on wynikać nie z rzeczywistego wpływu czasu, lecz z tego, że w późniejszym okresie w próbie pojawiły się nieruchomości lepsze, większe, lepiej położone albo o wyższym standardzie. Wtedy zmienna czasu przejmuje na siebie wpływ innych cech, których po prostu nie uwzględniono w analizie.
Regresja pozwala ten problem istotnie ograniczyć.
Jeżeli model jest zbudowany poprawnie, umożliwia ocenę, czy data transakcji nadal ma znaczenie po uwzględnieniu pozostałych cech nieruchomości. Może się wtedy okazać, że:
- wpływ czasu rzeczywiście jest istotny i mierzalny,
- wpływ czasu jest słaby,
- albo że po uwzględnieniu innych cech przestaje mieć większe znaczenie.
I właśnie taka wiedza ma realną wartość.
Bo w wycenie nie chodzi o to, żeby wykazać jakąkolwiek zmianę cen w czasie, lecz o to, żeby ustalić, czy zmiana ta rzeczywiście wynika z upływu czasu, czy raczej ze zmienności samych nieruchomości występujących w próbie.
Regresja daje więc coś, czego nie daje prosty trend liczony „obok rynku”: pozwala badać czas wewnątrz mechanizmu cenotwórczego, a nie poza nim.
To jest jej największa przewaga.
Nie pokazuje jedynie, że „coś się zmieniało”, lecz pozwala zbliżyć się do odpowiedzi na pytanie, co naprawdę wpływało na cenę i z jaką siłą.
Dlatego właśnie w badaniu wpływu czasu regresja może być narzędziem znacznie bardziej wartościowym niż mechaniczne wyznaczanie trendu na podstawie samej relacji między ceną a datą transakcji.
Bo nie odrywa czasu od rynku.
Tylko traktuje go jako jedną ze zmiennych opisujących rynek.
Najprostszy przykład praktyczny
Załóżmy, że wyceniany jest przeciętny lokal w starszym budownictwie, położony w mniejszym mieście.
Tymczasem trend czasowy został wyznaczony na szerokiej bazie obejmującej:
- mieszkania nowe i starsze,
- różne rejony,
- różny standard,
- różne przedziały powierzchni,
- a częściowo także lokale z segmentu o wyraźnie wyższej atrakcyjności rynkowej.
Wynik pokazuje wzrost cen o 10–12% rocznie.
Czy taki wskaźnik rzeczywiście opisuje zmianę poziomu cen właściwą dla wycenianego lokalu?
Niekoniecznie.
Może on w znacznym stopniu odzwierciedlać:
- przewagę mieszkań nowych w późniejszym okresie,
- zmianę struktury lokalizacyjnej,
- zmianę udziału lokali o wyższym standardzie,
- albo przesunięcie próby w kierunku innego segmentu nabywców.
W takiej sytuacji nie można z pełnym przekonaniem mówić o „czystym wpływie czasu”.
Gdyby jednak na tym samym zbiorze danych zbudować model regresji, obejmujący obok daty transakcji również lokalizację, powierzchnię, standard i stan techniczny, można byłoby sprawdzić, czy po uwzględnieniu tych cech czas nadal realnie wpływa na cenę. I dopiero wtedy otrzymujemy odpowiedź znacznie bardziej zbliżoną do rzeczywistego mechanizmu rynku.
Co byłoby podejściem bardziej prawidłowym?
Znacznie bardziej poprawne jest podejście, w którym:
- analizuje się ten sam zbiór nieruchomości podobnych, który stanowi podstawę wyceny,
- bada się wpływ czasu z uwzględnieniem możliwie jednoczesnym także innych cech wpływających na cenę,
- a jeżeli wykorzystuje się inną próbę, to trzeba to wyraźnie uzasadnić i wykazać jej adekwatność.
Czyli nie:
„na rynku wyszedł taki trend, więc go zastosowano”
lecz raczej:
„wykazano, że taki sposób badania zmiany poziomu cen jest odpowiedni dla rynku właściwego dla przedmiotu wyceny i nie prowadzi do zatarcia wpływu innych cech.”
Wniosek
Badanie trendu czasowego w oderwaniu od innych cech i na innej próbie niż zbiór nieruchomości podobnych zwykle nie ma większego sensu jako samodzielna podstawa korekty czasowej w wycenie.
Może ono służyć co najwyżej jako materiał pomocniczy, sygnał rynkowy albo punkt wyjścia do dalszej analizy, ale nie powinno automatycznie zastępować badania rynku właściwego dla przedmiotu wyceny.
Dlaczego?
Bo wtedy bardzo łatwo przypisać czasowi to, co w rzeczywistości wynika z:
- różnic lokalizacyjnych,
- różnic standardu,
- różnic powierzchni,
- różnic segmentowych,
- albo z odmiennej struktury próby.
A wtedy korekta czasowa nie wynika już z analizy cen nieruchomości podobnych, lecz staje się liczbowym założeniem przeniesionym z zewnątrz.
Dlatego, jeżeli badać czas, to najlepiej wewnątrz rynku właściwego dla wyceny, a nie obok niego.
I właśnie dlatego regresja może być tu bardzo użytecznym narzędziem. Pozwala bowiem traktować datę transakcji jako jedną ze zmiennych analizowanych łącznie z innymi cechami, zamiast sztucznie odrywać ją od całego mechanizmu kształtowania cen.
Bo w operacie nie chodzi o to, aby wystąpiła jakakolwiek korekta czasu.
Chodzi o to, aby była to korekta merytorycznie uzasadniona, wynikająca z analizy rynku właściwego dla konkretnej nieruchomości.


