

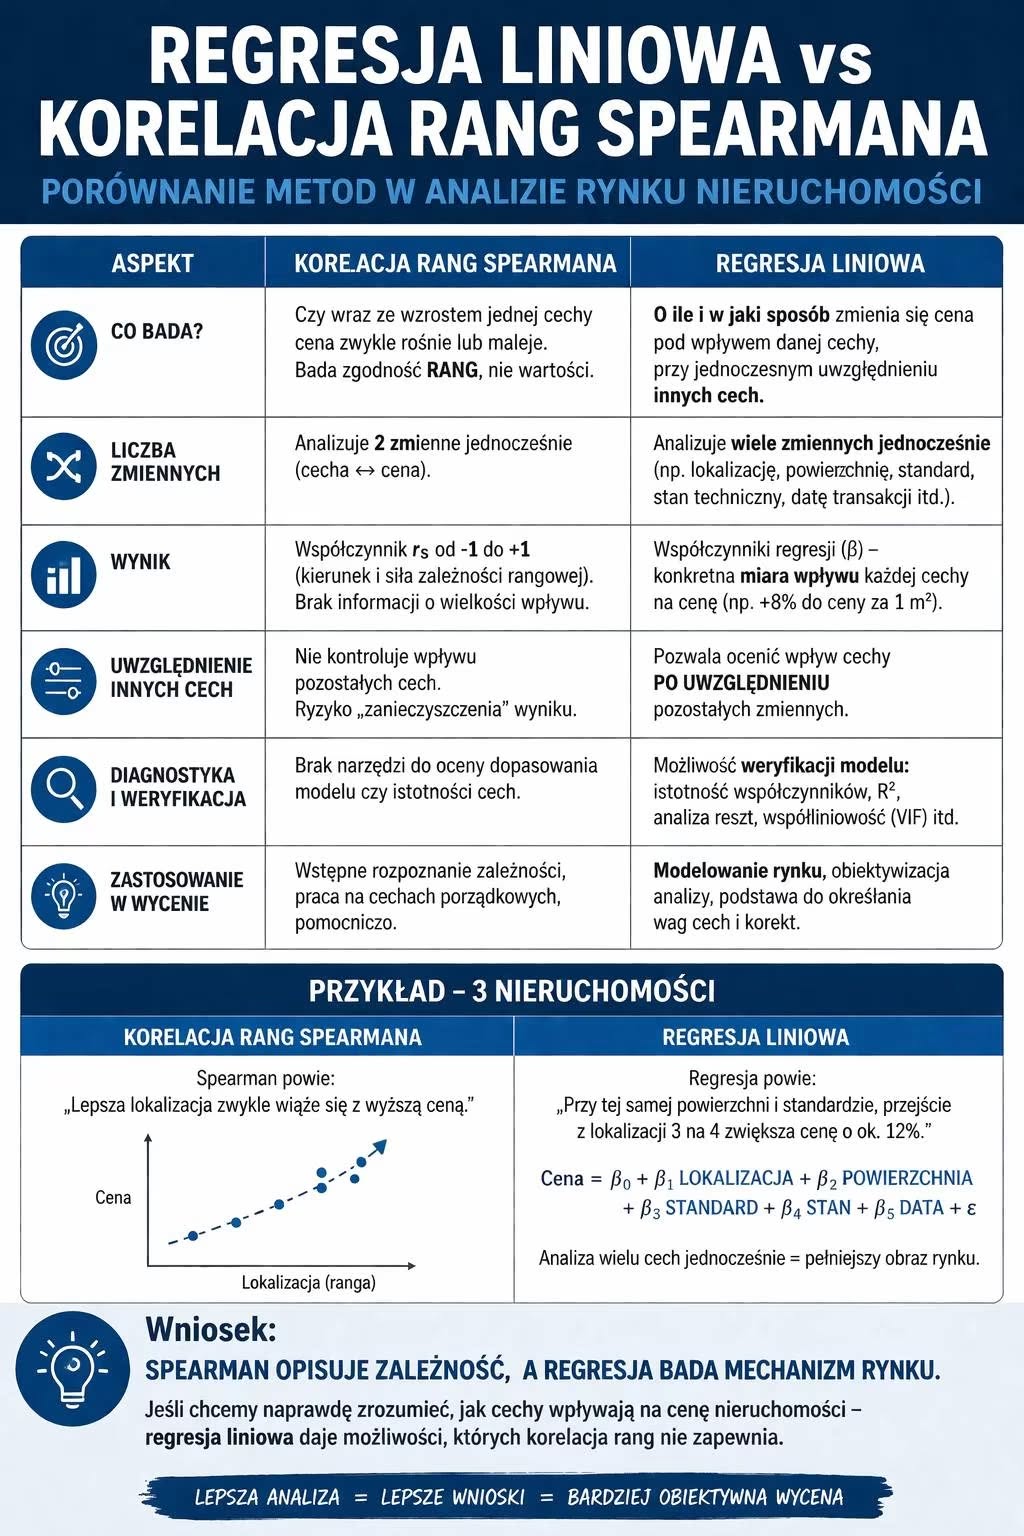
czyli różnica, którą powinien rozumieć każdy rzeczoznawca majątkowy
W dyskusjach o analizie rynku nieruchomości często wrzuca się do jednego worka różne narzędzia statystyczne. A to błąd. Bo korelacja rang Spearmana i regresja liniowa nie odpowiadają na to samo pytanie.
I właśnie tu zaczyna się cała różnica.
- Najpierw rzecz podstawowa: w wycenie nie badamy „jakichkolwiek cech”
W podejściu porównawczym nie chodzi o analizowanie przypadkowych właściwości nieruchomości. Chodzi o cechy rynkowe, czyli takie, które rzeczywiście wpływają na zróżnicowanie cen.
Czyli pytanie nie brzmi:
„jakie cechy nieruchomość ma?”
Pytanie brzmi:
„które cechy naprawdę wpływają na ceny i w jakim stopniu?”
I właśnie dlatego wybór narzędzia analitycznego ma takie znaczenie.
- Co pokazuje korelacja rang Spearmana?
Spearman mówi tylko tyle:
czy wraz z poprawą danej cechy cena zwykle też rośnie albo maleje?
Czyli na przykład:
- im lepsza lokalizacja, tym zwykle wyższa cena,
- im wyższy standard, tym zwykle wyższa cena,
- im gorszy stan techniczny, tym zwykle niższa cena.
To jest analiza kierunku zależności.
Spearman nie mówi jednak:
- o ile cena rośnie,
- czy ta cecha nadal jest ważna, gdy uwzględnimy inne cechy,
- która cecha naprawdę działa na cenę, a która tylko „wygląda na ważną”.
Czyli Spearman mówi mniej więcej tak:
„widzę, że obiekty lepsze pod tym względem zwykle mają wyższe ceny.”
To przydatne.
Ale to jeszcze nie jest prawdziwe modelowanie rynku.
- Co pokazuje regresja liniowa?
Regresja idzie krok dalej.
Ona nie pyta tylko:
„czy cena idzie razem z cechą?”
Ona pyta:
„jak bardzo ta cecha wpływa na cenę, gdy jednocześnie działają też inne cechy?”
I to jest różnica zasadnicza.
Bo na rynku nieruchomości cena prawie nigdy nie zależy od jednej rzeczy.
Cena zależy jednocześnie od:
- lokalizacji,
- powierzchni,
- standardu,
- stanu technicznego,
- piętra,
- otoczenia,
- daty transakcji,
- i wielu innych elementów.
Regresja pozwala badać to wszystko razem.
A więc lepiej odpowiada na pytanie, które naprawdę powinno interesować rzeczoznawcę:
które cechy są rzeczywiście rynkowe, bo realnie wyjaśniają zróżnicowanie cen?
- Najprostszy przykład z życia
Załóżmy, że analizujesz 10 mieszkań.
Widzisz, że mieszkania w lepszej lokalizacji są droższe.
Spearman powie:
„tak, jest dodatnia zależność między lokalizacją a ceną.”
I tyle.
Ale pojawia się pytanie:
czy te mieszkania są droższe dlatego, że mają lepszą lokalizację,
czy dlatego, że są jednocześnie:
- większe,
- po remoncie,
- na lepszym piętrze,
- w nowszym budynku?
No właśnie.
I tu Spearman się kończy.
Bo bada tylko prostą zależność:
jedna cecha
cena
Natomiast regresja pozwala powiedzieć coś znacznie mocniejszego, np.:
„przy tej samej powierzchni, podobnym standardzie i podobnym stanie technicznym lepsza lokalizacja zwiększa cenę średnio o X% lub o X zł/m2.”
To już nie jest luźna obserwacja.
To jest próba uchwycenia realnego mechanizmu rynku.
- Przykład dla tych, którzy nie lubią matematyki
Wyobraźmy sobie 3 mieszkania:
Mieszkanie A
- 40 m2
- słaba lokalizacja
- standard przeciętny
- cena 400 000 zł
Mieszkanie B
- 40 m2
- dobra lokalizacja
- standard przeciętny
- cena 460 000 zł
Mieszkanie C
- 50 m2
- dobra lokalizacja
- wysoki standard
- cena 590 000 zł
Co powie Spearman?
Spearman zauważy, że:
- lepsza lokalizacja idzie z wyższą ceną,
- lepszy standard też idzie z wyższą ceną.
Ale nie rozdzieli dobrze, ile w cenie daje lokalizacja, ile standard, a ile większa powierzchnia.
A regresja właśnie do tego służy.
Regresja próbuje rozłożyć cenę na części, np.:
- część ceny wynika z metrażu,
- część z lokalizacji,
- część ze standardu,
- część z innych cech.
Czyli bardzo obrazowo:
Spearman patrzy, czy rzeczy idą razem.
Regresja próbuje ustalić, kto i w jakim stopniu naprawdę „robi cenę”.
- Regresja pokazuje jeszcze coś bardzo ważnego:
ile model naprawdę wyjaśnia zmienność cen
I tu dochodzimy do rzeczy, której korelacja rang Spearmana po prostu nie daje w takim sensie jak regresja.
W regresji możemy sprawdzić między innymi:
- R2, czyli jaki procent zmienności cen został wyjaśniony przez model,
- błędy modelu, czyli jak duże są różnice między cenami rzeczywistymi a cenami przewidywanymi przez model,
- czy model działa dobrze,
- czy działa słabo,
- czy część zmienności cen nadal pozostaje niewyjaśniona.
To jest ogromna przewaga.
- Co mówi R2?
Najprościej:
R2 pokazuje, jak dużą część zróżnicowania cen udało się wyjaśnić przy pomocy przyjętych cech.
Przykład:
jeżeli model ma R2 = 0,80, to znaczy, że:
około 80% zmienności cen w badanej próbie model potrafi wyjaśnić,
a około 20% wynika z innych czynników, cech nieujętych w modelu albo zwykłego szumu rynkowego.
To jest bardzo cenna informacja.
Bo rzeczoznawca widzi wtedy nie tylko:
- jaki jest wpływ cech,
ale też:
- czy model w ogóle dobrze opisuje rynek.
- A co daje Spearman?
Spearman daje współczynnik od -1 do +1, który mówi tylko:
- czy zależność jest dodatnia czy ujemna,
- oraz jak silna jest zgodność rang.
Ale Spearman nie mówi:
- jaki procent zmienności cen został wyjaśniony,
- jak duże są błędy modelu,
- jak bardzo ceny przewidywane odbiegają od rzeczywistych,
- czy model rynku jest dobry,
- czy jest słaby.
Czyli:
Spearman pokazuje, że jakaś zależność istnieje.
Regresja pokazuje, jak dużo rynku udało się tą zależnością wyjaśnić i jakie błędy popełnia model.
- Dlaczego to jest takie ważne?
Bo w wycenie nie wystarczy powiedzieć:
„ta cecha ma związek z ceną.”
Trzeba jeszcze wiedzieć:
- czy jest to naprawdę cecha rynkowa,
- czy ten związek ma realną moc wyjaśniającą,
- czy model dobrze opisuje rynek,
- czy błędy modelu są małe czy duże,
- czy wyniki są użyteczne praktycznie.
I właśnie to daje regresja.
- Wniosek praktyczny
Korelacja rang Spearmana jest dobra do prostego pytania:
„czy lepsza cecha zwykle wiąże się z wyższą ceną?”
Regresja liniowa jest potrzebna, gdy chcemy odpowiedzieć na pytanie poważniejsze:
„jak silny jest wpływ tej cechy na cenę, czy rzeczywiście jest to cecha rynkowa, ile zmienności cen wyjaśnia model i jak duże popełnia błędy?”
A rynek nieruchomości właśnie tak działa.
Dlatego:
Spearman opisuje zależność.
Regresja bada mechanizm rynku.
I właśnie dlatego uważam, że rzeczoznawca majątkowy, który chce naprawdę analizować rynek, powinien znać regresję liniową, a nie kończyć pracy na prostych metodach korelacyjnych.
Bo można dalej porządkować obserwacje.
Ale można też zacząć naprawdę mierzyć wpływ cech na cenę.
Rozporządzenie wymaga ustalenia cech rynkowych, czyli cech wpływających na ceny.
Regresja pomaga to badać. Sama korelacja rang pokazuje tylko, że coś „idzie” z ceną.


